❐ নিজস্ব প্রতিবেদক
গ্রামের দরিদ্র পরিবারগুলো আগের চেয়ে বেশি ঋণের ওপর নির্ভর করছে। ঋণ করে সংসার চালানোর পর আয়ের বড় অংশ কিস্তি শোধে ব্যয় হচ্ছে।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় দেখা গেছে, গ্রামীণ দরিদ্রতম ২০ শতাংশ পরিবারের আয়ের প্রায় ৭৯ শতাংশই ঋণের কিস্তি পরিশোধে চলে যায়। অথচ ব্যাংকঋণের সুদ যেখানে ১০ শতাংশ, ক্ষুদ্রঋণের কার্যকর সুদের হার প্রায় ২৭ শতাংশ। মহাজনি ঋণের ক্ষেত্রে তা ৫০ থেকে ৬০ শতাংশ পর্যন্ত।
গবেষণার হিসাবে, এক বছরে গ্রামাঞ্চলে ঋণগ্রস্ত পরিবারের হার ৩৬ শতাংশ থেকে বেড়ে ৪২ শতাংশ হয়েছে। একই সময়ে দরিদ্রতম পরিবারগুলোর কিস্তি পরিশোধের চাপও বেড়েছে। বছরখানেক আগে তাদের প্রতি ১০০ টাকা আয়ের মধ্যে ৪৯ টাকা ঋণ শোধে খরচ হতো; এখন হচ্ছে প্রায় ৭৯ টাকা। অর্থাৎ আয়ের তুলনায় কিস্তিতে ব্যয়ের অনুপাত বেড়েছে ৩০ শতাংশ পয়েন্ট।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের সাবেক মহাপরিচালক তৌফিক আহমেদ চৌধুরী বলেন, ঋণ সহজে পাওয়া গেলেও অনেক পরিবার তা উৎপাদনশীল কাজে বিনিয়োগ করতে পারছে না। বরং সংসারের নিত্যখরচ, চিকিৎসা কিংবা জরুরি প্রয়োজনেই ঋণের টাকা ব্যয় হচ্ছে।
তাই ঋণ থেকে নতুন আয় তৈরির সুযোগ সীমিত থাকছে। অনেক পরিবার পুরোনো ঋণের কিস্তি মেটাতে আবারও ধার করছে। এভাবে ঋণের চক্র তৈরি হচ্ছে, যা থেকে বেরিয়ে আসা দরিদ্র পরিবারের জন্য ক্রমে কঠিন হয়ে পড়ছে।
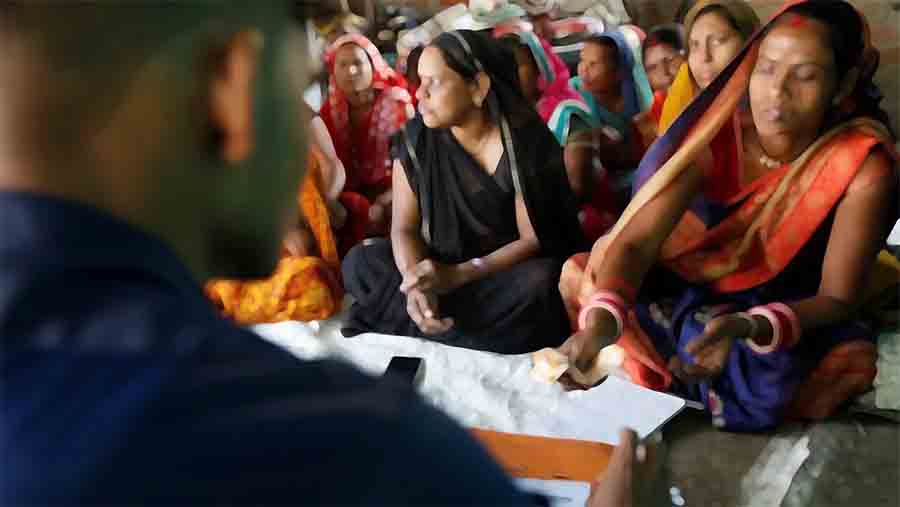
বিআইডিএসের গবেষণায় আরও দেখা গেছে, গ্রামাঞ্চলের প্রতি চারটি ঋণের মধ্যে তিনটি আসে ক্ষুদ্রঋণ প্রতিষ্ঠান বা এনজিও থেকে। এসব প্রতিষ্ঠানের মাঠপর্যায়ের বিস্তৃত নেটওয়ার্কের কারণে দরিদ্র মানুষের কাছে ঋণ সহজে পৌঁছায়। তবে ঋণ পাওয়ার সুযোগের সঙ্গে তার খরচ ও পরিশোধের সামর্থ্যের মধ্যে বড় ব্যবধান তৈরি হয়েছে।
ক্ষুদ্রঋণের ফ্ল্যাট সুদের হার ১৫ শতাংশ হলেও কার্যকর সুদের হার প্রায় ২৭ শতাংশ। এর বিপরীতে ব্যাংকঋণের সুদের হার ১০ শতাংশ।
অনানুষ্ঠানিক মহাজনি ঋণে সুদের হার আরও বেশি—৫০ থেকে ৬০ শতাংশ পর্যন্ত। তুলনামূলক কম সুদের ব্যাংকঋণ দরিদ্র কৃষক ও গ্রামীণ পরিবারের নাগালের বাইরে থাকায় তাদের উচ্চ ব্যয়ের উৎস থেকে ঋণ নিতে হচ্ছে।
গবেষকদের পর্যবেক্ষণ, ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো গ্রামে বাড়ি বাড়ি গিয়ে ঋণ দেওয়ার ব্যবস্থা গড়ে তুলেছে। কিন্তু ঋণগ্রহীতাদের একাংশ সেই অর্থ উৎপাদনশীল কাজে খাটাতে পারছেন না। আয় বাড়ানোর উদ্যোগে বিনিয়োগ না হওয়ায় কিস্তি শোধের জন্য বাড়তি অর্থও তৈরি হচ্ছে না।
ফলে এক প্রতিষ্ঠানের ঋণ শোধ করতে অন্য প্রতিষ্ঠান থেকে ধার নেওয়ার ঘটনা ঘটছে। বারবার ঋণ নেওয়া এবং এক প্রতিষ্ঠানের ঋণ শোধে অন্য প্রতিষ্ঠানের ওপর নির্ভরতা গ্রাহকদের আর্থিক ঝুঁকি বাড়াচ্ছে।
অন্যদিকে ব্যাংকের ঋণ গ্রামীণ দরিদ্র মানুষের কাছে পৌঁছানোর পথেও কাঠামোগত বাধা রয়েছে। কৃষি ও উৎপাদনশীল খাতে ঋণের ব্যবস্থা থাকলেও জামানত না থাকা, কাগজপত্র সংগ্রহের জটিলতা এবং ব্যাংকের ঋণ দিতে অনীহার কারণে ক্ষুদ্র কৃষকেরা সহজে তা পান না।
কৃষিকে তুলনামূলক ঝুঁকিপূর্ণ খাত মনে করাও ব্যাংকের অনাগ্রহের একটি কারণ বলে মনে করছেন সংশ্লিষ্টরা।
অর্থনীতিবিদ ও শিক্ষক ড. মাহফুজ কবীরের মতে, কৃষি ও গ্রামীণ উৎপাদনশীল খাতের জন্য বরাদ্দ ঋণ প্রকৃত সুবিধাভোগীদের কাছে পৌঁছানো দরকার। এ জন্য ঋণ পাওয়ার শর্ত সহজ করা, নথিপত্রের জটিলতা কমানো এবং ব্যাংক ও দরিদ্র কৃষকের মধ্যকার দূরত্ব কমাতে হবে। পাশাপাশি ঋণের অর্থ উৎপাদনশীল কাজে লাগছে কি না, তা নিশ্চিত করার ব্যবস্থাও থাকা প্রয়োজন।
বিআইডিএসের আরেক পর্যবেক্ষণে বলা হয়েছে, গ্রামে ঋণপ্রবাহ সামগ্রিকভাবে বাড়লেও কৃষিতে ঋণের অংশ কমেছে। আগে গ্রামীণ ঋণের ২৫ শতাংশ কৃষিতে ব্যবহৃত হতো; এখন তা নেমে ১৬ শতাংশে দাঁড়িয়েছে। অর্থাৎ গ্রামে ঋণ বাড়লেও কৃষির মতো উৎপাদনশীল খাতে অর্থায়নের ভাগ কমছে।
সংশ্লিষ্টদের আশঙ্কা, এই প্রবণতা চলতে থাকলে গ্রামীণ পরিবারগুলোর ঋণনির্ভরতা আরও বাড়বে এবং কৃষি উৎপাদন, কর্মসংস্থান ও আয় বৃদ্ধির সুযোগ সংকুচিত হতে পারে।